Educación financiera para niños y adolescentes: cómo enseñarles a manejar el dinero
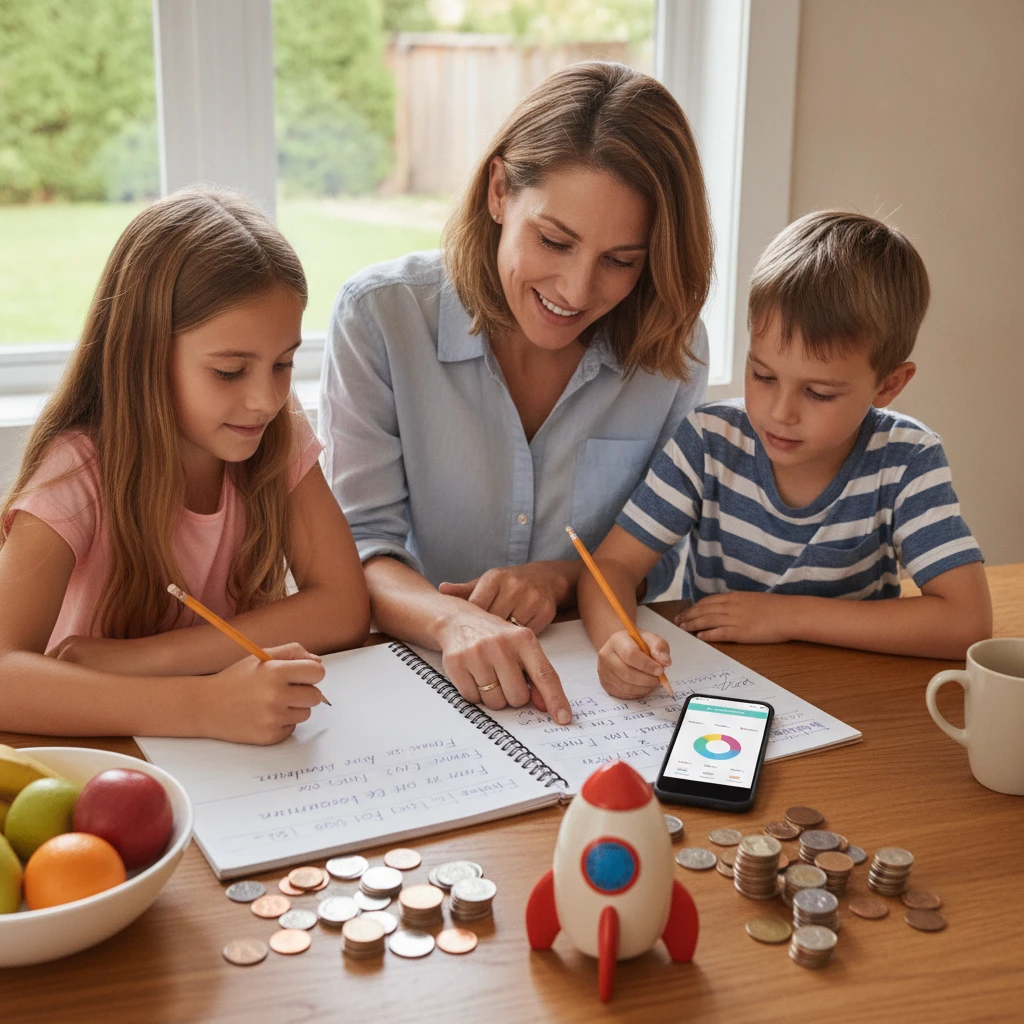
Aprender a manejar el dinero empieza mucho antes del primer sueldo. En casa, decisiones sencillas como comparar precios, guardar una parte de un regalo o esperar antes de comprar algo ayudan a niños y adolescentes a entender el valor del dinero.
La educación financiera no exige grandes ingresos ni productos bancarios especiales. Se construye con conversaciones claras y oportunidades para practicar, de acuerdo con la edad y las posibilidades de cada familia.
Por qué conviene hablar de dinero desde pequeños
Hablar de dinero desde pequeños les permite relacionar los ingresos, los gastos y el ahorro con decisiones cotidianas. La práctica gradual ayuda a desarrollar criterio antes de que tengan que administrar más dinero por su cuenta.
Los niños observan cómo se compra, se planifica y se decide en familia. Explicar, por ejemplo, que una compra se pospone para pagar primero una factura hace visible que el dinero es limitado y que elegir una cosa a veces implica renunciar a otra. No hace falta compartir información privada ni preocuparlos con problemas económicos adultos.
Conviene presentar cuatro ideas básicas con palabras sencillas:
- Ingresos: dinero que se recibe, como un regalo o una paga acordada.
- Gastos: dinero que se usa para comprar bienes o servicios.
- Ahorro: parte del dinero que se reserva para más adelante.
- Necesidades y deseos: lo imprescindible y lo que se quiere, pero puede esperar.
El objetivo no es que memoricen términos, sino que aprendan a tomar decisiones y a revisar sus consecuencias. Cada familia tiene recursos y costumbres distintos; enseñar con honestidad significa adaptar los ejemplos a su realidad, sin comparar lo que pueden gastar con lo que gastan otras personas.
Qué enseñar según la edad
La educación financiera debe avanzar de conceptos concretos a decisiones más autónomas: primero reconocer monedas y elecciones simples, luego planificar gastos y, más adelante, comprender cuentas, tarjetas y pagos digitales.
Entre los 3 y los 6 años, pueden clasificar monedas, jugar a comprar y entender que un producto tiene un precio. A esta edad, el dinero es tangible; las explicaciones breves funcionan mejor que los conceptos abstractos.
De los 7 a los 10 años, es posible comparar dos precios, separar una pequeña cantidad para ahorrar y pensar qué hacer con un regalo. Una alcancía transparente ayuda a ver el progreso hacia una meta, como un libro o un juego.
Entre los 11 y los 13 años, pueden practicar un presupuesto sencillo: cuánto dinero tienen, qué gastos prevén y cuánto desean reservar. También es buen momento para hablar de publicidad, compras dentro de videojuegos y presión de grupo.
En la adolescencia, las conversaciones pueden incluir compras en línea, suscripciones, comisiones, contraseñas y el funcionamiento de una cuenta bancaria para menores. Dar más autonomía tiene sentido cuando va acompañada de límites claros y revisión periódica. La edad adecuada depende de la madurez, las normas locales y las condiciones del banco.
Ahorro, presupuesto y decisiones de gasto
Para enseñar ahorro y presupuesto, ayude al niño a asignar el dinero antes de gastarlo y a distinguir entre una necesidad inmediata y un deseo que puede esperar. Un plan sencillo convierte una intención general en una meta concreta.
Prueben el método de tres destinos: gastar, ahorrar y compartir. No hace falta usar porcentajes rígidos; pueden acordar cantidades pequeñas que se adapten a lo recibido. Si obtiene 10 unidades monetarias, por ejemplo, podría reservar 3 para una meta, dejar 6 para gastos elegidos y destinar 1 a un regalo solidario, si esa opción encaja con la familia.
Para que la meta sea útil, definan qué quiere comprar, cuánto cuesta y cuánto puede guardar cada semana. Si un adolescente quiere unos auriculares de 60 y puede ahorrar 10 por semana, el plan requiere seis semanas, siempre que no retire dinero para otros gastos. Ese cálculo enseña paciencia y permite ajustar expectativas.
Antes de comprar, proponga una pausa breve y tres preguntas: ¿lo necesito o lo deseo?, ¿entra en mi presupuesto?, ¿seguiré queriéndolo mañana? La pausa reduce compras impulsivas, aunque no significa que todo deseo sea irresponsable. Aprender a disfrutar una compra planificada también forma parte de decidir bien.
Un error común es fijar una meta demasiado costosa y luego interpretar cualquier demora como fracaso. Divídanla en etapas o busquen una alternativa más asequible; el avance gradual enseña más que una meta inalcanzable.
Cómo practicar con el dinero de bolsillo
El dinero de bolsillo puede servir para practicar planificación y responsabilidad si se acuerdan de antemano la cantidad, la frecuencia y los gastos que cubre. No es obligatorio: una familia también puede enseñar con juegos, compras compartidas y decisiones cotidianas.
Si deciden dar una cantidad, conviene empezar con un monto que el hogar pueda sostener y revisar el acuerdo después de unas semanas. Para un niño, puede ser semanal; un adolescente quizá pueda administrarlo durante más tiempo. La regularidad facilita planificar, pero no debe comprometer las finanzas familiares.
Dejen que tome algunas decisiones apropiadas para su edad. Si gasta todo el primer día, eviten reponerlo automáticamente: conversar sobre qué ocurrió y cómo organizar la siguiente cantidad puede ser una lección más efectiva que un sermón. A la vez, distingan el dinero de bolsillo de los gastos esenciales, como comida o transporte escolar, que siguen siendo responsabilidad adulta.
- Acuerden qué compras puede decidir por su cuenta.
- Definan si debe reservar una parte para una meta.
- Revisen el plan sin juzgar cada gasto.
- Ajusten la cantidad cuando cambien sus necesidades o responsabilidades.
Eviten usar la paga como premio por cada tarea básica o como castigo imprevisible. Si quieren pagar trabajos adicionales, expliquen cuáles son y cuánto se recibe; así no se confunde la colaboración habitual en casa con una transacción.
Cuentas y pagos digitales: aprender con seguridad
Las cuentas bancarias para menores, las tarjetas de débito y los pagos digitales pueden enseñar cómo se mueve el dinero, siempre que el adulto revise las condiciones y acompañe su uso. La tecnología facilita pagar, pero también puede hacer menos visible cuánto se gasta.
Antes de abrir una cuenta, comprueben quién puede acceder, si hay comisiones, qué límites permite configurar y qué supervisión ofrece la entidad. Las normas y características cambian según el país y el banco, así que lean el contrato y consulten directamente al proveedor. Una cuenta es una herramienta, no una solución universal; una libreta o una alcancía pueden ser suficientes al principio.
Si el menor usa una tarjeta de débito, explíquenle que el pago descuenta dinero disponible y no equivale a tener fondos ilimitados. Practiquen con un saldo pequeño y revisen juntos los movimientos. Activen alertas o límites cuando estén disponibles, y aclaren qué hacer si la tarjeta se pierde o aparece un cargo desconocido.
Para pagos digitales, enseñen reglas concretas de seguridad financiera:
- No compartir PIN, contraseñas ni códigos de verificación, tampoco con quien los solicite por mensaje o llamada.
- Usar bloqueo de pantalla y evitar guardar datos de pago en dispositivos compartidos.
- Verificar el importe y el destinatario antes de confirmar una transferencia o compra.
- Desconfiar de enlaces inesperados y avisar a un adulto ante solicitudes de dinero o datos personales.
La supervisión debe ser proporcional: explicar los controles y revisar la actividad con el adolescente, en lugar de vigilar a escondidas. Así se protege su privacidad mientras aprende a pedir ayuda si algo no parece correcto.
Cómo mantener conversaciones financieras en familia
Las conversaciones financieras funcionan mejor cuando son breves, frecuentes y ligadas a situaciones reales. Una compra, una factura o una meta de ahorro ofrecen oportunidades para explicar decisiones sin convertir el hogar en un aula.
Antes de ir al supermercado, por ejemplo, pueden comparar dos marcas y decidir cuál ofrece mejor valor dentro del presupuesto. Después, comenten qué factores influyeron: precio, cantidad, calidad o preferencia. No se trata de que el niño decida todas las compras, sino de mostrar cómo se razona.
Una rutina mensual también puede ayudar: cada integrante que maneje dinero revisa su meta, identifica un gasto que salió como esperaba y piensa en un ajuste para el mes siguiente. Mantengan el tono curioso, no punitivo. Si el plan no funcionó, averigüen si la meta era poco realista, surgió un gasto imprevisto o faltó registrar una compra.
Eviten transmitir vergüenza alrededor del dinero. Reconocer que un adulto también compara precios, cambia de plan o comete un error enseña que administrar las finanzas es una habilidad que se practica. La clave es dar responsabilidades graduales, respetar la situación económica de cada familia y mantener abierta la conversación.
Preguntas frecuentes sobre educación financiera infantil
Estas respuestas ofrecen pautas generales; la edad y el ritmo adecuados dependen de cada menor y de las circunstancias familiares.
¿A qué edad se puede empezar a enseñar sobre el dinero?
Desde que el niño puede participar en juegos sencillos de compra, normalmente en edad preescolar. Empiece con precios, intercambio y espera; incorpore presupuestos y cuentas cuando pueda comprender consecuencias más abstractas.
¿Cómo ayudar a un niño a crear el hábito del ahorro?
Elijan juntos una meta alcanzable, hagan visible el progreso y acuerden una cantidad que pueda guardar con regularidad. Reconozcan la constancia, no solo el resultado final.
¿Conviene dar dinero de bolsillo?
Puede ser útil para practicar decisiones, pero no es indispensable. Si lo hacen, acuerden monto, frecuencia y propósito según el presupuesto familiar, sin retirar dinero para necesidades esenciales.
¿Qué deben saber los adolescentes antes de usar una tarjeta?
Deben entender que una tarjeta de débito usa el saldo disponible, cómo comprobar movimientos, qué cargos o límites aplican y cómo reportar una pérdida o transacción desconocida.
¿Cómo enseñarles a protegerse al hacer pagos digitales?
Practiquen verificar destinatario e importe, mantener privados los códigos de seguridad y confirmar cualquier solicitud sospechosa con un adulto de confianza antes de pagar.