Cómo mejorar tu puntaje crediticio rápidamente: pasos prácticos y seguros
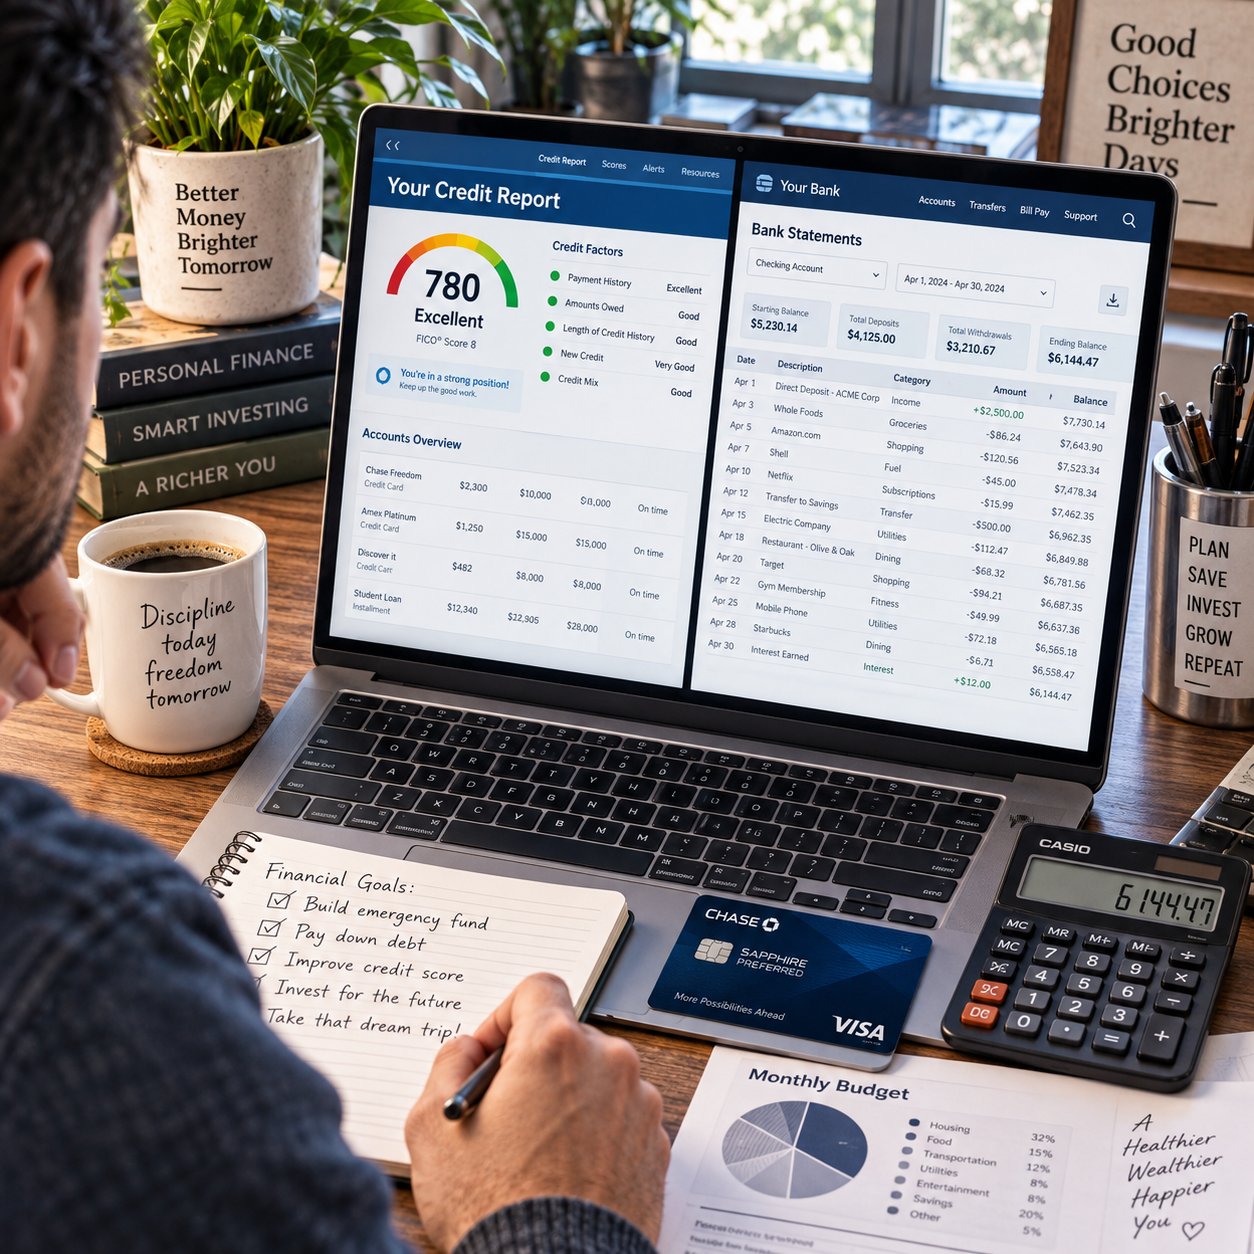
Mejorar tu puntaje crediticio rápidamente es posible cuando corriges errores, reduces el saldo reportado y mantienes todos tus pagos al día. Sin embargo, ningún método legítimo garantiza un aumento inmediato: el resultado depende de tu historial crediticio, del buró de crédito, de la entidad financiera y de cuándo se actualicen tus datos.
Qué significa realmente “mejorar rápidamente” tu puntaje crediticio
Mejorar rápidamente el puntaje crediticio significa aplicar primero las acciones que pueden reflejarse en la siguiente actualización del informe, sin asumir deuda innecesaria. Algunas correcciones producen cambios antes que la construcción de un historial sólido, que requiere constancia durante meses.
El puntaje crediticio suele calcularse a partir de varios elementos: comportamiento de pago, utilización del crédito, antigüedad de las cuentas, diversidad de productos y nuevas solicitudes. La fórmula exacta cambia según el modelo y el país, por lo que una misma acción no genera el mismo resultado para todas las personas.
Una forma práctica de priorizar es usar este orden:
- Primero: evita pagos atrasados y revisa si existe información incorrecta.
- Después: reduce la deuda pendiente y el porcentaje de crédito utilizado.
- Por último: limita nuevas solicitudes y conserva hábitos estables.
El puntaje también puede influir en el acceso a tarjetas, préstamos, cuentas y determinados servicios de pago, aunque las entidades suelen valorar además los ingresos, la estabilidad laboral, la deuda total y sus propias políticas de riesgo.
Revisa tu informe crediticio y detecta errores
Revisar el informe de crédito es una de las medidas más rápidas para encontrar cuentas, pagos o consultas que estén perjudicando injustamente tu puntaje crediticio. Solicita el informe a las fuentes oficiales disponibles en tu país y compáralo con tus estados de cuenta.
Comprueba cuidadosamente:
- Tu nombre, identificación, domicilio y otros datos personales.
- Tarjetas de crédito, préstamos y líneas que realmente hayas abierto.
- Saldos, límite de crédito y estado actual de cada cuenta.
- Pagos puntuales que aparezcan como atrasados o incumplidos.
- Deuda pendiente que ya hayas liquidado.
- Consultas de crédito que no reconozcas.
Una cuenta desconocida, un cambio de domicilio extraño o varias solicitudes que no realizaste pueden ser señales de fraude o robo de identidad. Guarda capturas, recibos, contratos y comprobantes de pago; después, presenta una reclamación ante el buró de crédito y la institución que reportó el dato. Los procedimientos y plazos varían según el país y la entidad. En Estados Unidos, por ejemplo, la Oficina para la Protección Financiera del Consumidor explica cómo disputar información de un informe.
La corrección no siempre es instantánea. Aun así, disputar un dato incorrecto puede ser más eficaz que abrir otra tarjeta o contratar un producto nuevo.
Prioriza todos los pagos antes de la fecha límite
Pagar a tiempo todos los meses es la acción más importante para proteger el historial crediticio. Configura alertas y pagos automáticos por al menos el monto mínimo, pero procura pagar más cuando tu presupuesto lo permita para reducir intereses y deuda.
Conviene distinguir tres fechas:
- Fecha de corte: día en que la entidad cierra el periodo y calcula el saldo del ciclo.
- Fecha de pago: último día para pagar sin caer en mora, según las condiciones de la cuenta.
- Saldo reportado: cantidad que la entidad comunica al buró; puede no coincidir con el saldo que ves en otro momento.
Un pago realizado después de la fecha de corte puede reducir el saldo que se reporta, aunque todavía debe llegar antes de la fecha de pago para evitar un atraso. Revisa cómo informa datos tu banco: no todas las instituciones actualizan en el mismo día.
Si tus ingresos son variables, programa el pago automático para una cantidad segura y añade una alerta cinco días antes del vencimiento. No dependas únicamente de la memoria. Un pago atrasado puede afectar el historial durante mucho más tiempo que el que tardaste en olvidarlo.
Reduce la utilización de tus tarjetas de crédito
La utilización del crédito es la relación entre el saldo utilizado y el límite de crédito disponible. Reducirla puede favorecer tu perfil porque demuestra que no dependes de una parte excesiva de tus líneas, aunque no existe un porcentaje universal que garantice una mejora.
La fórmula básica es:
Utilización = saldo de la tarjeta ÷ límite de crédito × 100
Por ejemplo, una tarjeta con un límite de 2.000 y un saldo de 1.000 tiene una utilización del 50 %. Si abonas 400 antes de que el banco calcule o reporte el saldo, la utilización baja al 30 %, siempre que no vuelvas a cargar gastos por la misma cantidad.
Para reducir saldos sin crear nueva deuda:
- Suspende temporalmente compras no esenciales con las tarjetas más utilizadas.
- Destina una cantidad fija semanal a la deuda pendiente.
- Usa ingresos extraordinarios para disminuir el saldo, sin dejar de cubrir gastos básicos.
- Divide un pago mensual en dos abonos si eso ayuda a controlar el presupuesto.
- Evita transferir deuda a otra tarjeta si la comisión o la tasa empeoran tu situación.
Pedir un aumento del límite de crédito puede reducir matemáticamente la utilización, pero solo conviene si no implica una consulta perjudicial ni te anima a gastar más. Elegir mayor crédito disponible para mejorar la proporción significa aceptar el riesgo de acumular una deuda superior.
Evita nuevas solicitudes de crédito innecesarias
Limitar las solicitudes de crédito evita consultas adicionales y la apertura de varias cuentas en poco tiempo, dos señales que algunos modelos pueden interpretar como mayor necesidad financiera. No solicites tarjetas o préstamos únicamente para elevar el puntaje.
Antes de aplicar, compara tasas, comisiones, requisitos y condiciones. En ciertos modelos, varias consultas para el mismo tipo de préstamo dentro de un periodo razonable pueden agruparse, pero no debes asumir que ocurre con todos los productos ni en todos los países.
Consultar tu propio informe crediticio mediante una fuente autorizada normalmente se considera una consulta informativa y no debería reducir tu puntaje. Confirma las reglas locales y utiliza sitios seguros; entregar datos personales a páginas desconocidas puede aumentar el riesgo de fraude.
Una cuenta nueva puede aportar crédito disponible, pero también reduce la antigüedad promedio y añade una obligación de seguimiento. Si ya tienes suficientes productos, conservarlos bajo control suele ser más prudente que perseguir una cifra específica.
Organiza tus deudas y crea un plan sostenible
Un plan sostenible de deudas combina un presupuesto realista, pagos puntuales y una estrategia clara para reducir saldos. La rapidez importa menos que evitar recaídas que vuelvan a elevar la deuda pendiente.
1. Haz un inventario completo
Anota cada tarjeta de crédito, préstamo y línea: saldo, límite, tasa, pago mínimo, fecha de pago y fecha de corte. Así sabrás cuánto crédito disponible tienes y cuál cuenta exige atención inmediata.
2. Elige una prioridad
Puedes atacar primero la deuda con mayor tasa de interés, método conocido como avalancha, o comenzar por el saldo más pequeño para obtener avances visibles. En ambos casos, mantén el pago mínimo de todas las cuentas para proteger los pagos puntuales.
3. Contacta a la entidad antes de incumplir
Si anticipas dificultades, habla con el banco o emisor antes de la fecha límite. Pregunta por opciones de asistencia, cambio de fecha o reestructuración. Lee el costo total, la duración y el efecto potencial sobre el historial antes de aceptar.
Un presupuesto semanal suele ser más fácil de cumplir que uno abstracto mensual. Reserva primero vivienda, alimentos, servicios y transporte; después asigna una cantidad fija a las deudas. No uses una nueva tarjeta para cubrir gastos recurrentes si el ingreso no alcanza.
Errores y promesas que debes evitar
Desconfía de cualquier empresa que garantice subir tu puntaje de inmediato, eliminar información correcta o crear un historial perfecto mediante una fórmula secreta. La información negativa legítima no desaparece solo porque alguien cobre por disputarla.
- Solicitar muchas tarjetas: se hace para aumentar el límite total, pero puede generar consultas, más cuentas y mayor tentación de gasto. Corrige el problema reduciendo saldos y aplicando solo cuando exista una necesidad real.
- Pagar solo el mínimo indefinidamente: mantiene la cuenta al día, pero puede prolongar la deuda y elevar los intereses. Paga más cuando sea posible y revisa el costo financiero.
- Cerrar una tarjeta antigua sin analizarla: puede reducir el crédito disponible y alterar la antigüedad de tus cuentas. Evalúa comisiones, uso y efecto sobre la utilización antes de cancelarla.
- Disputar datos correctos: una reclamación sin fundamento no sustituye un plan de pago. Reclama únicamente errores verificables y conserva documentación.
Ningún servicio legítimo puede borrar de forma garantizada una deuda verdadera ni controlar las decisiones internas de un buró. Si pagas por ayuda, exige contrato, costos detallados y una explicación clara de lo que realmente puede hacer la empresa.
Preguntas frecuentes sobre el puntaje crediticio
¿Cuánto tiempo tarda en mejorar el puntaje crediticio?
Depende del cambio. Un saldo menor puede reflejarse después de la próxima actualización del emisor, mientras que los pagos puntuales y la recuperación de un historial requieren varios ciclos de reporte. Las correcciones de errores también dependen de la investigación del buró y de la entidad financiera.
¿Pagar una tarjeta antes de la fecha de corte puede ayudar?
Sí, puede ayudar si el emisor reporta el saldo cercano a esa fecha. El pago reduce la cantidad informada y, por tanto, la utilización del crédito. Confirma el calendario de tu tarjeta y no olvides pagar también antes de la fecha límite.
¿Cerrar una tarjeta de crédito mejora el puntaje?
Por lo general, cerrarla no mejora automáticamente el puntaje. Si pierdes su límite de crédito disponible, la utilización total puede aumentar. Considera cerrarla si sus comisiones, riesgos o condiciones superan sus beneficios, pero revisa antes el impacto en tu presupuesto y perfil.
¿Consultar mi propio informe crediticio afecta mi puntaje?
Normalmente, revisar tu propio informe no afecta el puntaje porque se considera una consulta informativa. Usa canales oficiales y verifica las reglas del país donde resides.
¿Qué hago si encuentro un error en mi informe?
Reúne documentos, identifica exactamente el dato incorrecto y presenta una reclamación ante el buró y la entidad que lo reportó. Solicita confirmación, conserva el número de caso y revisa el informe actualizado cuando concluya el proceso.
Empieza hoy con una revisión del informe, activa alertas de pago y calcula la utilización de cada tarjeta. Después, repite el proceso cada mes: la mejora rápida puede comenzar con una acción puntual, pero un puntaje crediticio más sólido se construye con decisiones consistentes.